
Afficher le résumé Masquer le résumé
- Comment fonctionne l’arnaque au faux conseiller bancaire ?
- Pourquoi le numéro de votre banque peut-il s’afficher à l’écran ?
- Les demandes qui trahissent un faux conseiller
- Que faire dans l’heure qui suit l’appel ?
- La banque doit-elle rembourser une opération que vous avez validée ?
- Que faire si la banque refuse de rembourser ?
- Une protection qui se construit à plusieurs étages
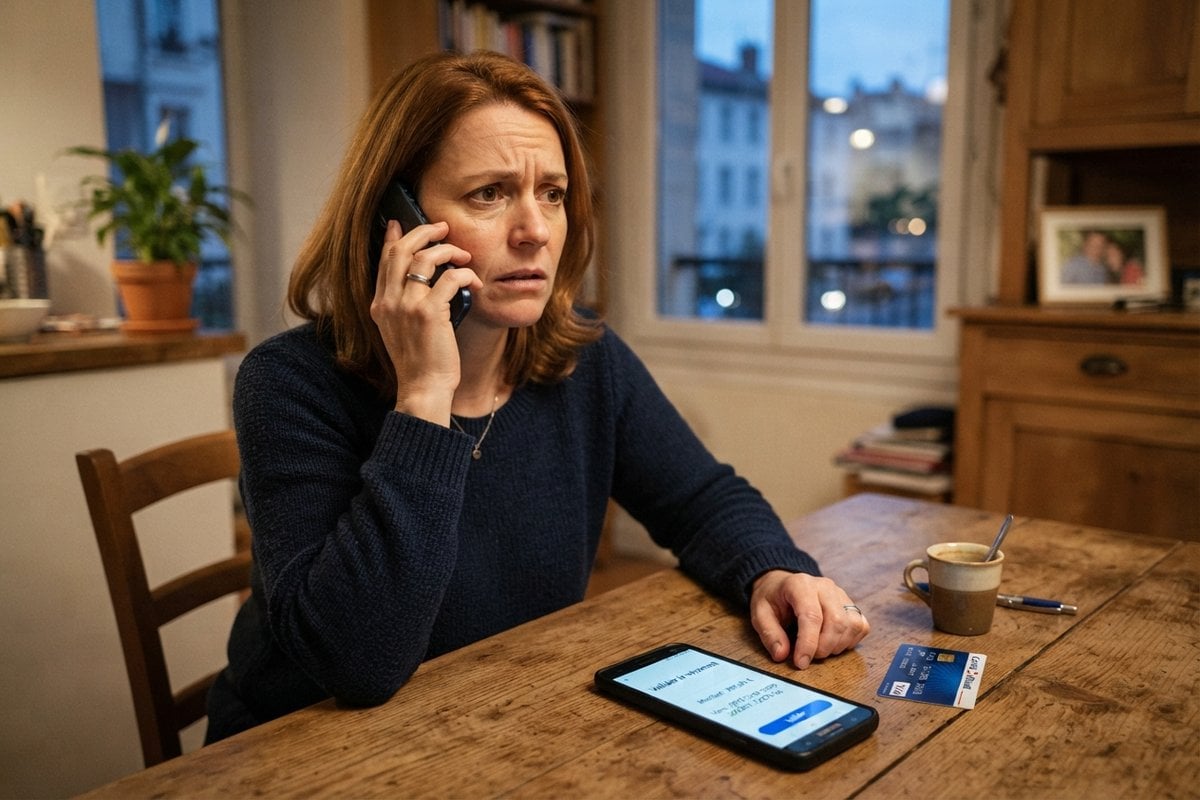
Le téléphone sonne en fin de journée, et l’écran affiche le numéro de votre agence. Au bout du fil, une voix posée annonce des virements suspects sur votre compte et propose de les bloquer en validant une opération depuis l’application bancaire. Quelques minutes plus tard, l’argent est parti, et c’est vous qui avez appuyé sur le bouton.
Ce scénario porte un nom, l’arnaque au faux conseiller bancaire. Il appartient à une famille plus large que la Banque de France appelle la fraude par manipulation : l’escroc ne pirate rien, il obtient de sa victime qu’elle autorise elle-même la transaction. Le procédé a pris une telle ampleur qu’il pèse désormais plus lourd que bien des fraudes techniques. Une question revient alors chez chaque personne piégée : la banque doit-elle rembourser une opération que l’on a soi-même validée ?
Comment fonctionne l’arnaque au faux conseiller bancaire ?
L’arnaque au faux conseiller repose sur un appel qui imite le service fraude de votre banque pour vous faire valider un virement ou un ajout de bénéficiaire. D’après l’Observatoire de la sécurité des moyens de paiement, la fraude par manipulation a atteint 516 millions d’euros en 2025, en hausse de 34 % sur un an.
Ce montant représente plus de 40 % de la fraude aux moyens de paiement, qui totalise 1,24 milliard d’euros, contre 32,1 % un an plus tôt. La logique est implacable : les cartes étant de mieux en mieux protégées, les fraudeurs contournent la technique en s’adressant au titulaire. Les fuites de données à répétition leur fournissent nom, adresse et parfois IBAN, de quoi rendre leur discours crédible dès la première phrase.
Il n’y a pas de population qui est exempte de ce type de fraude.
Julien Lasalle, secrétaire de l’Observatoire de la sécurité des moyens de paiement, lors de la conférence de presse de présentation du rapport annuel, septembre 2026
Jeunes actifs, retraités et cadres tombent dans le même piège, parce que l’appel joue sur la peur et l’urgence, pas sur la naïveté. Tout se décide en quelques minutes, au moment précis où le numéro qui s’affiche semble lever le doute.
Pourquoi le numéro de votre banque peut-il s’afficher à l’écran ?
Le numéro affiché ne prouve rien, car il peut être usurpé grâce à une technique appelée spoofing. L’Arcep a reçu plus de 19 000 signalements d’usurpation de numéro en 2025, contre 531 en 2023, ce qui en fait le premier motif de signalement sur sa plateforme J’alerte l’Arcep.
La loi Naegelen de juillet 2020 a obligé les opérateurs à authentifier les numéros appelants, et un mécanisme d’authentification, le MAN, bloque depuis octobre 2024 les appels dont l’origine ne peut être vérifiée. Sa portée reste limitée : il repose sur des protocoles numériques que les anciens réseaux 2G, 3G et RTC ne savent pas gérer, et les appels venus de l’étranger échappent largement au droit français.
Depuis le 1er janvier 2026, une décision de l’Arcep impose de masquer tout numéro mobile français non authentifié qui arrive de l’étranger. L’étau se resserre, mais un numéro familier sur l’écran ne suffit toujours pas à identifier son interlocuteur. Le doute doit venir d’ailleurs, et d’abord de ce que la voix au bout du fil réclame.
Les demandes qui trahissent un faux conseiller
Les scénarios changent de décor, mais les escrocs finissent toujours par réclamer les mêmes gestes. Aucune banque ne les demande par téléphone, et chacun de ces signaux justifie de raccrocher :
- valider sur l’application une opération présentée comme une « annulation » ou un « blocage » ;
- dicter un code reçu par SMS ou un code d’authentification forte ;
- ajouter un nouveau bénéficiaire pour mettre l’argent à l’abri sur un compte dit sécurisé ;
- remettre sa carte à un coursier venu la détruire à domicile ;
- rester en ligne, garder le secret et agir avant la fin de l’appel.
Le piège tient parfois dans un seul mot. Le 4 mars 2026, la Cour de cassation a reproché à des juges de ne pas avoir vérifié si un client avait lu un message de confirmation qui parlait de « paiement », alors que le fraudeur promettait une annulation : le libellé affiché par l’application compte devant le juge. Raccrocher puis rappeler soi-même le numéro inscrit au dos de sa carte reste le test le plus sûr, comme face aux faux SMS de colis ou d’amende.
Que faire dans l’heure qui suit l’appel ?
Il faut bloquer ses moyens de paiement sans attendre, puis laisser une trace écrite de chaque démarche. L’opposition se fait auprès de la banque ou, à toute heure, au serveur interbancaire d’opposition joignable au 0892 705 705, qui délivre un numéro d’enregistrement à conserver. Les étapes suivantes s’enchaînent dans cet ordre :
- faire opposition sur la carte et demander le blocage des virements en attente ;
- changer les mots de passe de l’application bancaire et de la messagerie, depuis un autre appareil si le téléphone a été manipulé ;
- confirmer la contestation à la banque par lettre recommandée, en citant le numéro d’opposition ;
- signaler les paiements frauduleux par carte sur la plateforme Perceval, accessible depuis service-public.fr ;
- porter plainte au commissariat ou à la gendarmerie, en décrivant l’appel minute par minute.
Les captures d’écran du journal d’appels, des SMS et des notifications de l’application servent de preuve si la banque conteste. La loi laisse 13 mois pour contester une opération non autorisée, mais le temps joue contre la victime : le virement instantané, dont l’usage a bondi de 78 % en 2025 selon l’Observatoire, rend les fonds très vite introuvables.
La banque doit-elle rembourser une opération que vous avez validée ?
Oui, en principe, car une opération obtenue par tromperie peut être jugée non autorisée et la preuve contraire pèse sur la banque. L’article L133-18 du Code monétaire et financier l’oblige à rembourser au plus tard le premier jour ouvrable suivant le signalement, sauf si elle démontre une fraude ou une négligence grave du client.
Cette démonstration n’a rien de simple. L’article L133-23 précise que l’utilisation de l’instrument de paiement ne suffit pas à prouver l’accord du client, et la négligence grave doit reposer sur plusieurs indices concordants. Avoir saisi un code ou validé une notification ne ferme donc pas la porte au remboursement.
La Cour de cassation a tranché un point décisif le 23 octobre 2024. Dans un arrêt publié au Bulletin, elle a jugé qu’un client trompé par un appel affichant le vrai numéro de sa banque n’avait pas commis de négligence grave en autorisant l’ajout de bénéficiaires. L’usurpation du numéro, qui endort la vigilance, a pesé en sa faveur.
Le remboursement n’a pourtant rien d’automatique. Les juges examinent ce que la victime pouvait comprendre au moment de valider, et un message explicite ignoré peut faire basculer le dossier du côté de la banque. C’est souvent à ce stade que s’engage le bras de fer.
Que faire si la banque refuse de rembourser ?
Il faut contester le refus par écrit, puis saisir gratuitement le médiateur bancaire avant d’envisager le tribunal. La réclamation rappelle les articles L133-18 et L133-23 du Code monétaire et financier et demande à la banque de prouver la négligence grave qu’elle invoque, dans la limite de 13 mois après l’opération.
Le recours au médiateur ne coûte rien, et ses coordonnées figurent obligatoirement sur le site de la banque comme dans la convention de compte. Un dossier de spoofing bien documenté, avec l’heure de l’appel et le numéro affiché, pèse lourd face à un refus de principe. Dans un arrêt du 30 avril 2025, la Cour de cassation a rappelé que la banque doit d’abord prouver la régularité technique de l’opération avant de reprocher quoi que ce soit à son client.
Une protection qui se construit à plusieurs étages
Depuis octobre 2025, les banques européennes vérifient la concordance entre le nom du bénéficiaire et son IBAN avant un virement, un garde-fou qui signale le compte prétendument sécurisé ouvert au nom d’un inconnu. L’Arcep a de son côté ouvert en janvier 2026 une enquête visant les opérateurs qui laissent encore passer des appels au numéro usurpé.
Le dernier étage reste humain. Un appel qui presse, un code à dicter, une annulation à valider : ces trois signaux suffisent à reconnaître une manipulation, et en parler aux proches qui décrochent volontiers aux numéros inconnus fait reculer une fraude qui prospère sur le silence et la gêne des victimes.