Afficher le résumé Masquer le résumé
- Cinq décisions de l’automne qui redessinent la facture de santé
- Un foyer de quatre personnes paie environ 75 € de plus par an
- Une économie pour la Sécurité sociale, une charge pour la maison
- Retraités et malades chroniques en première ligne
- Ce qui nuance ce déséquilibre
- Les signaux qui diront si la tendance s’installe
À l’automne 2026, la carte Vitale ouvre de nouvelles portes : une culotte menstruelle remboursée en pharmacie, une protection contre la bronchiolite prise en charge dès la maternité. Dans le même temps, le plafond des franchises médicales grimpe, quatre décrets allègent la part de la Sécurité sociale et les mutuelles annoncent des hausses de cotisations proches de 8 % pour 2027.
Le reste à charge désigne ce que le foyer paie lui-même pour se soigner, une fois passés l’Assurance maladie et la complémentaire, cotisation comprise. Mis côte à côte, ces mouvements dessinent une tendance nette : les gains ciblés se comptent en dizaines d’euros, les pertes générales en centaines. Jusqu’où la balance penche-t-elle, pour quels foyers, et combien de temps cela peut-il durer ?
Cinq décisions de l’automne qui redessinent la facture de santé
En trois mois, les textes se sont succédé, dans les deux sens, mais avec des montants sans commune mesure. Les décisions qui pèsent sur le budget santé de la maison sont les suivantes :
- 22 août 2026 : quatre décrets réduisent au 1er janvier 2027 les remboursements du dentaire, des transports et de certains médicaments, un transfert estimé à 1,5 milliard d’euros vers les complémentaires ;
- 14 septembre 2026 : la campagne contre le VRS s’ouvre, avec un vaccin maternel pris en charge à 100 % et un anticorps inclus dans le séjour à la maternité ;
- 1er octobre 2026 : le plafond annuel des franchises et participations forfaitaires passe de 100 à 140 € par personne ;
- 1er octobre 2026 : culottes et coupes menstruelles deviennent remboursables pour les moins de 26 ans, dans la limite de deux produits par an ;
- 23 octobre 2026 : le Conseil constitutionnel censure le gel des cotisations de complémentaire santé voté pour 2026.
Deux décisions sur cinq rendent quelque chose au patient, et elles visent des publics précis : 6,7 millions de personnes menstruées pour les protections, les nouveau-nés et leurs mères pour le VRS. Les trois autres concernent presque tout le monde, et c’est en les chiffrant sur une même maison que l’écart apparaît.
Un foyer de quatre personnes paie environ 75 € de plus par an
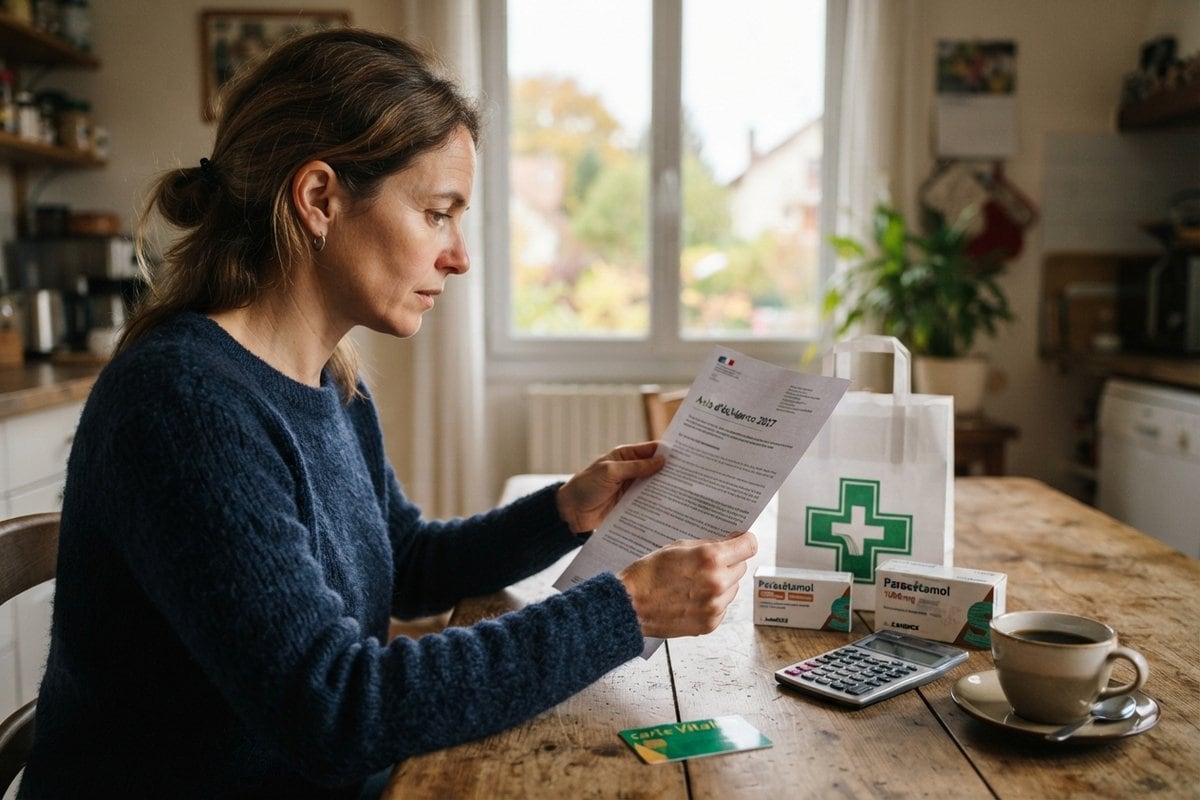
Prenons un couple d’adultes de 40 ans, en bonne santé, avec une fille de 17 ans et un fils de 12 ans. La DREES évalue la cotisation moyenne d’un contrat individuel à 59 € par mois à cet âge, soit 1 416 € par an pour les deux adultes, hors part des enfants. Le tableau rassemble ce que chaque mesure change sur douze mois.
| Mesure | Effet sur l’année | Hypothèse retenue |
|---|---|---|
| Cotisations de complémentaire en hausse de 8 % | +113 € | Deux contrats à 708 € par an |
| Culottes menstruelles remboursées | −38 € | Deux culottes à 19 €, prises en charge en totalité |
| Plafond des franchises relevé à 140 € | 0 € | Adultes sous les anciens plafonds, enfants exonérés |
| Solde pour le foyer | +75 € | Sans maladie chronique dans la maison |
Le seul poste qui rend de l’argent ne couvre que le tiers de la hausse des cotisations. Encore faut-il noter que sur ces 38 €, 15,20 € sont payés par la complémentaire, donc refinancés à terme par les cotisations du même foyer.
Le calcul fixe aussi le seuil qui renverserait la conclusion : il faudrait une hausse inférieure à 2,7 % pour que les deux culottes remboursées compensent l’augmentation des deux contrats. Aucune projection publiée cet automne ne descend aussi bas.
Une économie pour la Sécurité sociale, une charge pour la maison
La logique commune tient dans les comptes de l’Assurance maladie. Le projet de budget pour 2027 lui demande 5,1 milliards d’euros d’économies nouvelles et prévoit, selon France Assos Santé citée par MoneyVox, 700 millions d’euros de transferts supplémentaires vers les complémentaires. Les nouvelles prises en charge, elles, portent sur des produits peu coûteux et des publics restreints.
Le dentaire illustre le mécanisme. Selon les Chirurgiens-Dentistes de France, la Sécurité sociale a perdu vingt points de remboursement en trois ans sur ces soins : elle en couvre 60 % aujourd’hui, et 40 à 50 % au 1er janvier 2027. Les contrats responsables étant tenus de couvrir cette part, la dépense ne disparaît pas : elle change de payeur.
Ce n’est pas une économie. C’est un transfert de charge.
Pierre-Olivier Donnat, président confédéral des Chirurgiens-Dentistes de France, sur RTL le 27 août 2026, à propos du décret sur les remboursements dentaires
Les franchises suivent une autre pente, plus directe encore. Les contrats responsables n’ont pas le droit de les rembourser, si bien que chaque euro de plafond supplémentaire sort de votre poche, sans filet. C’est là que les profils les plus soignés décrochent du foyer type.
Retraités et malades chroniques en première ligne
À 65 ans, la DREES situe la cotisation moyenne à 104 € par mois. Pour un couple de retraités, 8 % de hausse représentent près de 200 € de plus sur l’année, sans aucune contrepartie dans les nouveaux remboursements, réservés aux moins de 26 ans ou aux nourrissons.
Les franchises creusent l’écart chez les personnes sous traitement. Un malade chronique qui prend six boîtes par mois et consulte quinze fois paie désormais 124 € par an, contre 100 € avant octobre, et chaque personne peut perdre jusqu’à 40 € de plus par an. Le détail des nouveaux plafonds figure dans l’actualité de Service-Public consacrée au décret du 11 septembre 2026. Pour un couple de retraités dont l’un suit un traitement au long cours, l’addition atteint ainsi environ 224 € sur une année.
Ce qui nuance ce déséquilibre
Le constat a ses angles morts. La hausse de 8 % reste une projection, le taux de remboursement dentaire n’est pas encore arrêté et la prolongation de la taxe de 2,05 % sur les contrats dépend du vote final du budget, dont l’Assemblée a rejeté la partie recettes le 23 octobre.
Les protections ciblées valent aussi plus que leur prix. Une hospitalisation pour bronchiolite évitée ne se lit pas sur un relevé de remboursements, alors que la maladie occasionne environ 50 000 séjours chaque hiver avant un an, selon Santé.fr. Les protections menstruelles répondent quant à elles à une précarité réelle, avec un remboursement intégral pour les bénéficiaires de la complémentaire santé solidaire.
La lecture contraire la plus sérieuse tient aux exonérations. Environ 18 millions de personnes échappent aux franchises selon le ministère de la Santé, et les foyers aux revenus modestes sont mieux protégés que la moyenne. Pour les autres, ces nuances changent l’ampleur de la hausse, pas son sens.
Les signaux qui diront si la tendance s’installe
Plusieurs rendez-vous trancheront dans les prochains mois. L’avis d’échéance de 2027 donnera la hausse réellement appliquée à votre contrat, ligne par ligne, tandis que l’arrêté sur le taux dentaire dira si la Sécurité sociale descend à 50 ou à 40 %. Un contrat qui rembourse le dentaire en euros plutôt qu’en pourcentage amortit mieux ce glissement.
Plus loin, l’indexation automatique des plafonds de franchises sur l’inflation, prévue à partir du 1er janvier 2028, fera monter la note sans nouveau débat. Si de nouvelles prises en charge venaient alors à concerner tout le foyer plutôt qu’une tranche d’âge, la balance pourrait commencer à se rééquilibrer. D’ici là, chaque relevé ameli et chaque avis de cotisation racontent la même histoire : celle d’une santé dont le coût glisse doucement vers la maison.