
Afficher le résumé Masquer le résumé
- Une reconnaissance de dette est-elle obligatoire pour un prêt entre proches ?
- Que doit contenir une reconnaissance de dette pour être valable ?
- Faut-il déclarer un prêt familial aux impôts ?
- Trois prêts, trois situations très différentes
- Un prêt à un enfant peut-il être requalifié en donation ?
- Que faire quand un proche ne rembourse pas ?
- Un écrit qui protège autant la relation que l’argent
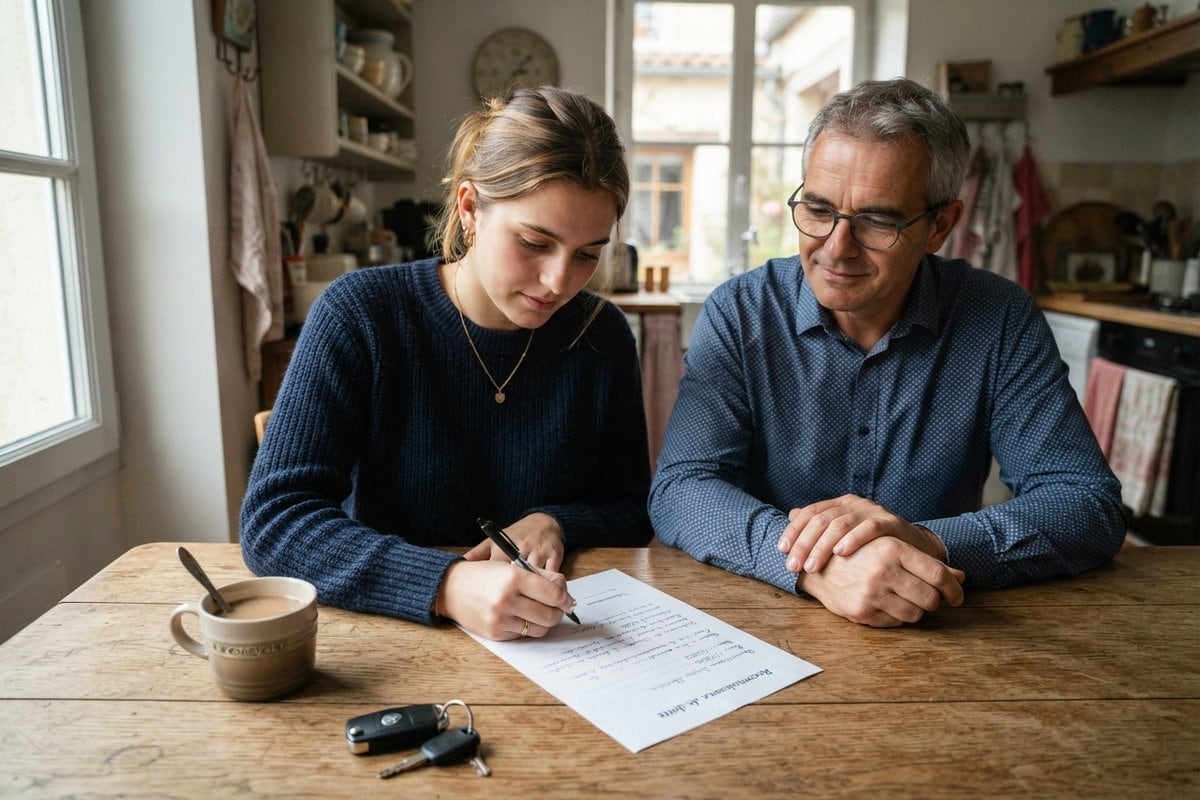
Un enfant qui doit changer de voiture, une sœur qui attend le versement d’une prime, un ami coincé par une caution de location : prêter de l’argent à un proche se décide souvent en une soirée, et rarement par écrit. La somme part par virement, la promesse de remboursement reste orale, et tout le monde se sent couvert par la confiance.
Le droit, lui, raisonne autrement. Un prêt entre particuliers est un contrat à part entière, avec ses règles de preuve, ses obligations fiscales et ses délais de recours. La reconnaissance de dette, ce document signé par lequel l’emprunteur admet devoir une somme, en est la pièce maîtresse, et son absence pèse lourd le jour où le remboursement tarde. Alors, à partir de quel montant faut-il un écrit, que doit-il contenir et que peut-on faire quand l’argent ne revient pas ?
Une reconnaissance de dette est-elle obligatoire pour un prêt entre proches ?
Oui, dès que la somme prêtée dépasse 1 500 €. L’article 1359 du Code civil exige alors un écrit pour prouver le prêt, qu’il soit signé entre les parties ou établi devant notaire. En dessous de ce seuil, la preuve reste libre, mais un écrit demeure fortement conseillé par l’administration elle-même.
Ce seuil vaut pour tous les prêts entre particuliers, en famille comme entre amis. Un virement bancaire prouve que l’argent est parti, pas qu’il devait revenir : sans écrit, rien ne distingue un prêt d’un cadeau. Comme le rappelle la fiche pratique de Service-Public consacrée à la reconnaissance de dette, ce document sert justement à établir la remise des fonds et leur nature de prêt. Reste à savoir ce qu’il doit contenir pour tenir face à un juge.
Que doit contenir une reconnaissance de dette pour être valable ?
Une reconnaissance de dette valable tient sur une seule page et peut être rédigée sans notaire. Le montant doit y figurer en chiffres et en lettres, et en cas d’écart entre les deux, l’article 1376 du Code civil fait primer la somme écrite en toutes lettres. Cinq mentions sont attendues :
- l’identité complète du prêteur et de l’emprunteur, avec adresse, date et lieu de naissance ;
- la somme prêtée, écrite de la main de l’emprunteur en chiffres et en lettres ;
- la date ou l’échéancier de remboursement, par exemple 200 € le 5 de chaque mois ;
- le taux d’intérêt s’il y en a un, sans dépasser le taux d’usure révisé chaque trimestre par la Banque de France ;
- la date de rédaction et la signature de l’emprunteur.
Le prêteur conserve l’original jusqu’au dernier euro remboursé, puis le rend à l’emprunteur ou lui remet une quittance. Ce papier rejoint donc les documents à garder plusieurs années, avec les autres pièces qui posent la question de combien de temps garder ses papiers administratifs.
Un écrit en règle ne suffit pourtant pas toujours : au-delà d’un certain montant, le fisc demande aussi à être informé du prêt.
Faut-il déclarer un prêt familial aux impôts ?
Oui, quand les sommes prêtées à une même personne dépassent 5 000 € sur l’année. La déclaration passe par le formulaire n° 2062, déposé avec la déclaration de revenus du printemps suivant. Elle incombe d’abord à l’emprunteur, le prêteur ne prenant le relais que si celui-ci ne la fait pas.
Le seuil s’apprécie en cumul : deux prêts de 3 000 € consentis la même année font 6 000 €, et la déclaration devient due, le formulaire 2062 A servant alors à regrouper plusieurs prêts. En ligne, il se trouve dans la rubrique des déclarations annexes. Selon la fiche de l’administration vérifiée le 1er janvier 2026, des sanctions sont prévues en cas d’oubli, de retard ou d’erreur.
Le capital prêté n’est pas imposé. Seuls les intérêts, s’il y en a, s’ajoutent aux revenus du prêteur. Un prêt sans intérêt à un enfant ne coûte donc rien au foyer en impôt, à condition de laisser une trace.
Trois prêts, trois situations très différentes
Pour mesurer ce que ces règles changent concrètement, le tableau suivant applique les seuils de 1 500 € et de 5 000 € à trois cas courants, dont des parents qui prêtent 8 000 € à leur fille pour une voiture d’occasion achetée à un particulier.
| Situation | Écrit obligatoire | Formulaire 2062 | Recours si impayé |
|---|---|---|---|
| 1 200 € prêtés à un ami | Non, mais conseillé | Non | Procédure simplifiée des petites créances |
| 8 000 € prêtés à sa fille, acte signé entre eux | Oui | Oui, au printemps suivant | Injonction de payer devant le juge |
| 8 000 € prêtés par acte notarié | Oui | Oui, au printemps suivant | Commissaire de justice, sans passer par le juge |
| Deux prêts de 3 000 € la même année | Oui, pour chacun | Oui, 6 000 € cumulés | Injonction de payer devant le juge |
Avec un remboursement de 200 € par mois, le prêt de 8 000 € s’étale sur 40 mensualités, soit trois ans et quatre mois de remboursement à suivre. Le même calcul vaut pour un enfant qui emprunte pour équiper un premier logement : plus l’échéancier est long, plus l’écrit devient précieux.
La ligne notariée change surtout la suite en cas d’impayé, parce que l’acte notarié a force exécutoire. Le prix de l’acte se paie dès le départ, quand l’acte signé entre proches ne coûte qu’une feuille et un stylo.
Un prêt à un enfant peut-il être requalifié en donation ?
Oui, si l’intention de donner est démontrée. La Cour de cassation l’a rappelé le 10 février 2021 : un prêt de parents à leur fille ne devient une donation que si les juges établissent cette volonté de gratifier, qui ne se présume pas. L’enjeu apparaît au moment de la succession, entre frères et sœurs.
Une donation déguisée doit en effet être rapportée à la succession, selon l’article 843 du Code civil, pour rétablir l’égalité entre héritiers. Une reconnaissance de dette assortie d’un échéancier réellement suivi reste la meilleure réponse à un frère qui contesterait, des années plus tard, la nature des sommes versées.
Les virements mensuels portant un libellé clair complètent utilement l’écrit. Trois ans de remboursements réguliers racontent mieux qu’un témoignage ce qui avait été convenu à table, et ils deviennent décisifs si l’argent cesse de revenir.
Que faire quand un proche ne rembourse pas ?
Commencer par une mise en demeure, envoyée en recommandé avec accusé de réception ou par commissaire de justice. Jusqu’à 5 000 €, la procédure simplifiée de recouvrement des petites créances suffit ; au-delà, il faut demander une injonction de payer au juge. Un acte notarié permet d’agir directement.
La différence tient à la valeur de l’écrit signé entre proches, qui prouve la dette sans permettre de saisir quoi que ce soit. Interrogé par Capital, un avocat parisien résume la limite :
La reconnaissance de dette sous signature privée n’est pas un titre exécutoire. Elle ne permet donc pas, à elle seule, de pratiquer une saisie-attribution ou une saisie-vente.
Maître Benjamin Boulard, avocat à la cour d’appel de Paris, dans un article de Capital publié le 10 juillet 2026
Le temps compte aussi. Le créancier dispose de cinq ans pour agir, à partir de la date à laquelle la somme devait être remboursée, selon l’article 2224 du Code civil. Passé ce délai, la dette existe toujours sur le papier, mais elle ne se réclame plus en justice.
Un écrit qui protège autant la relation que l’argent
Proposer une reconnaissance de dette à un proche peut sembler froid, presque vexant. C’est pourtant souvent l’absence d’écrit qui abîme les liens, quand deux souvenirs divergents d’une même conversation s’affrontent trois ans plus tard, ou quand une succession rouvre des comptes que personne n’avait tenus.
Une page datée, un montant en lettres, un échéancier de quelques lignes et, au-delà de 5 000 €, un formulaire joint à la déclaration de revenus : le coût de la précaution se compte en minutes. Celui de son absence se mesure parfois en années de froid familial, et c’est sans doute la meilleure raison de poser ces règles avant que l’argent ne quitte le compte.